
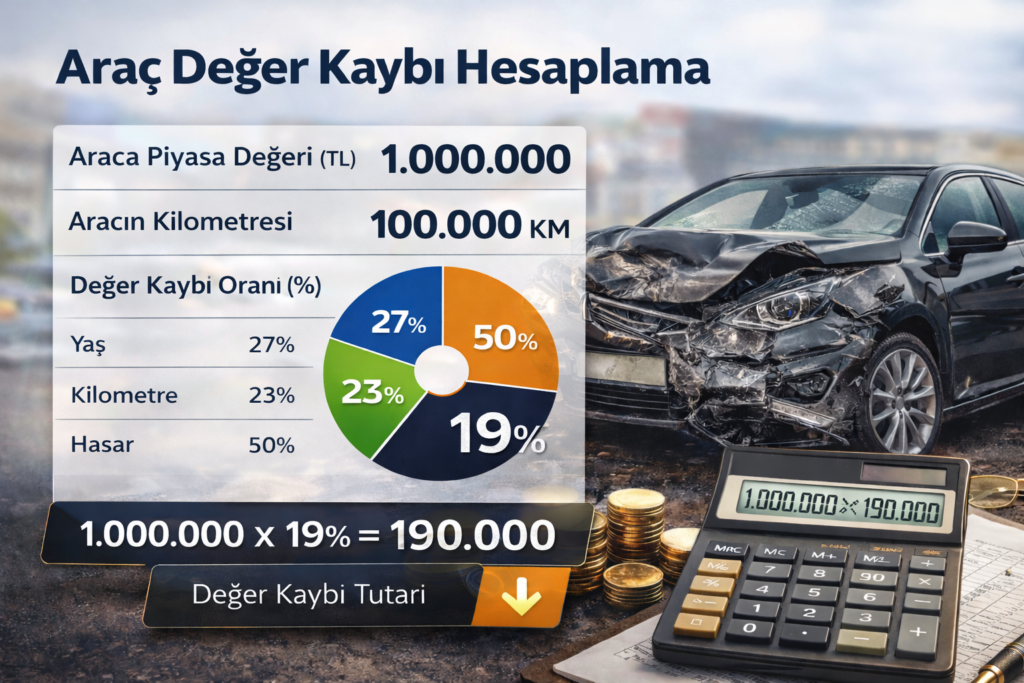
Araç Değer Kaybı Hesaplama
Not: Bu hesaplama yaklaşık sonuç verir.Araç Değer Kaybı Nedir? Şartları, Hesaplama Mantığı ve Başvuru Süreci (Sigorta – Tahkim – Dava)
Trafik kazası yaşandığında çoğu kişi masrafın “tamir faturası” ile bittiğini zanneder. Oysa araç onarılsa bile ikinci el piyasasında aynı paraya satılamayabilir. Çünkü kazaya ilişkin kayıtlar (SBM/TRAMER) ve aracın onarım geçmişi, alıcıların pazarlık gücünü artırır. Bu da aracın piyasa değerinde düşüş yaratır.
İşte araç değer kaybı, kazadan önce “hasarsız emsal değer” ile kaza sonrası “onarılmış emsal değer” arasındaki farktan doğan maddi zarar kalemidir. Kazada kusursuz veya daha az kusurlu olan taraf, bu kaybın karşılanmasını kusurlu tarafın zorunlu trafik sigortasından (ve şartlarına göre kusurlu sürücü/işletene karşı) talep edebilir.
İçindekiler
- Araç değer kaybı ne demek?
- Kimler değer kaybı isteyebilir?
- Araç değer kaybı şartları nelerdir?
- Satılmış araç için değer kaybı talep edilir mi?
- Değer kaybı nasıl hesaplanır? Hangi unsurlar etkiler?
- Başvuru süreci: Sigorta → Tahkim → Dava
- Gerekli belgeler (checklist)
- Zamanaşımı ve kritik süreler
- Pert/ağır hasar durumunda değer kaybı olur mu?
- Sıkça sorulan sorular
Araç Değer Kaybı Ne Demek?
Araç değer kaybı, kazaya karışan aracın onarım görmesine rağmen ikinci el piyasasında eski değerini koruyamaması nedeniyle ortaya çıkan değer düşüklüğüdür.
Aracın çok iyi tamir edilmesi, orijinal parça kullanılması hatta yetkili serviste işlem yapılması bile her zaman bu düşüşü sıfırlamaz. Çünkü piyasada “kazasız/işlemsiz” algısı güçlüdür ve kayıtlar erişilebilir durumdadır.
Kimler Araç Değer Kaybı Talep Edebilir?
Genel prensip şudur: Kusuru olmayan veya kusuru daha az olan taraf, değer kaybını talep edebilir.
- %100 kusurlu olan taraf genellikle değer kaybı isteyemez.
- Kısmi kusur halinde talep mümkündür; ancak kusur oranı kadar indirim uygulanır (ör. %25 kusur → hesaplanan kayıp %25 düşer).
Değer kaybı çoğunlukla:
- Kusurlu aracın Zorunlu Mali Sorumluluk Sigortası (trafik sigortası) kapsamında sigorta şirketinden istenir.
- Sigorta kapsamını aşan veya sigortanın devreye girmediği durumlarda kusurlu sürücü/işleten yönünden ayrıca değerlendirme yapılabilir.
Araç Değer Kaybı Şartları Nelerdir?
Uygulamada en sık aranan koşullar:
1) Kaza tipi
- Tipik senaryo: çift taraflı trafik kazası.
- Tek taraflı kazalarda (duvara sürtme, direğe çarpma gibi) değer kaybı talebi çoğu zaman trafik sigortası kapsamında ilerlemez; dosyaya göre ayrıca değerlendirme gerekir.
2) Kusur durumu
- Talepte bulunan taraf tam kusurlu olmamalı.
- Kusur oranı varsa, tazminat kusur indirimi ile belirlenir.
3) Hasarın onarılmış olması
- Değer kaybı iddiası genellikle onarım sonrası netleşir.
- Onarım faturaları, servis kayıtları, eksper raporu gibi belgeler dosyayı güçlendirir.
4) Hasarın niteliği ve “etkisi”
- Mini onarım seviyesindeki basit işlemler her dosyada değer kaybı doğurmayabilir.
- Parça değişimi, çoğu vakada sadece boya/düzeltme işleminden daha yüksek etki yapar.
- Şasi, direk, panel birleşimleri gibi yapısal alanlar, piyasa algısı açısından daha kritiktir.
5) Aynı bölgede önceki hasar
- Aynı panel/bölge daha önce işlem gördüyse, yeni kazanın oluşturduğu “ek değer kaybı” azalabilir.
- Bu konu, bilirkişi/eksper incelemesinde özellikle dikkate alınır.
Not: Araç yaşı ve kilometresi değerlendirmede önemlidir; ancak “kesin bir yaş/km sınırı” uygulaması dönemsel düzenlemeler ve içtihatlarla değişebildiğinden dosyayı güncel uygulamaya göre kurgulamak gerekir.
Aracımı Sattım: Yine de Değer Kaybı İstenir mi?
Evet, çoğu senaryoda satış yapılmış olması tek başına engel değildir. Çünkü değer kaybı, kaza nedeniyle aracın piyasa değerinde yaşanan düşüşten doğar; araç satılırken bu düşüş çoğu zaman fiyata yansımıştır.
Önemli olan: kazanın, onarımın ve değer düşüşünün belgelenebilir olmasıdır.
Araç Değer Kaybı Nasıl Hesaplanır?
Değer kaybı, “tahmini” değil; teknik ve ekonomik verilerle açıklanabilir olmalıdır. Uygulamada iki yaklaşım iç içe kullanılabilir:
A) Emsal piyasa (reel zarar) yaklaşımı
- Aracın kaza tarihindeki hasarsız emsal ikinci el değeri
- Onarım sonrası onarılmış emsal ikinci el değeri
arasındaki fark “değer kaybı” olarak değerlendirilir.
B) Genel şartlar ve hesaplama esasları
Trafik sigortası genel şartları/ekleri ve ilgili düzenlemeler, hesaplamada referans alınabilir. Bilirkişi/eksper raporlarında genellikle hem teknik veriler hem piyasa araştırması birlikte kullanılır.
Hesabı en çok etkileyen faktörler
- Aracın rayiç (piyasa) değeri
- Model, marka, donanım, üretim yılı
- Kilometre ve kullanım yoğunluğu
- Hasarın boyutu (kaç parça, hangi bölgeler)
- Değişen parça sayısı ve işlem türü (değişim/boya/düzeltme)
- Önceki hasar geçmişi
- Onarımın kalitesi (fatura, servis kaydı, fotoğraflar)
Basit örnek:
Kaza öncesi emsal değer 1.000.000 TL, onarım sonrası emsal değer 950.000 TL ise değer kaybı 50.000 TL’dir. Kusurunuz %25 ise talebiniz yaklaşık 37.500 TL seviyesine iner.
Başvuru Süreci: Sigorta → Tahkim → Dava
Araç değer kaybında en kritik konu, süreci doğru sırayla yürütmektir.
1) Kaza anı ve delil hazırlığı
- Kaza tespit tutanağı / kolluk tutanağı
- Fotoğraflar (olay yeri, hasar, plakalar)
- Kusur durumunu etkileyebilecek tüm detaylar
2) Onarım ve hasar dosyası
- Servis kayıtları ve faturalar
- Eksper raporu / hasar dosyası evrakı
- Parça değişim-boya bilgileri
3) Sigorta şirketine yazılı başvuru (KTK m.97 çerçevesi)
Değer kaybı talebinde çoğu durumda önce sigorta şirketine yazılı başvuru yapılması gerekir. Başvurudan sonra sigorta şirketinin belirli sürede yanıt vermemesi, eksik ödeme teklif etmesi veya talebi reddetmesi halinde bir üst aşamaya geçilir.
4) Sigorta Tahkim Komisyonu
Sigorta şirketi ile uyuşmazlık devam ediyorsa, hızlı çözüm için tahkim yolu çoğu dosyada pratik bir seçenektir. Başvuru dosya üzerinden yürüyebilir; hakem gerekli görürse duruşma da yapılabilir.
5) Dava (Asliye Ticaret / Asliye Hukuk)
Dava yolu, dosyanın kapsamına ve stratejiye göre tercih edilir. Sigorta şirketine karşı davalarda görev/yetki dosyaya göre değişebilir. Mahkeme süreci, uygulamada tahkime göre daha uzun sürebilir.
Pratik öneri: Dosyayı en baştan doğru kurmak (başvuru metni + delil seti + doğru talep kurgusu), sigortanın eksik ödeme “alışkanlığı”na karşı en etkili savunmadır.
Gerekli Belgeler
Başvuru ve tahkim/dava dosyası için genelde şu belgeler hazırlanır:
- Kaza tespit tutanağı / kolluk evrakı
- Kusur durumunu gösteren belge/rapor (varsa)
- Ruhsat fotokopisi
- Sürücü belgesi ve kimlik
- Hasar fotoğrafları (kaza ve onarım süreci)
- Eksper raporu / hasar dosyası evrakları
- Servis faturaları, parça ve işçilik kalemleri
- SBM/TRAMER kayıtları (varsa)
- IBAN bilgisi
- Vekil ile işlem yapılacaksa vekâletname ve ekleri
Zamanaşımı ve Kritik Süreler
Değer kaybı taleplerinde en büyük risk süre kaçırmaktır. Uygulamada:
- Kaza tarihinden itibaren (veya zararın/sorumlunun öğrenilmesine göre) 2 yıllık süre kritik kabul edilir.
- Ayrıca bazı hallerde daha uzun “kesin” süreler (genel haksız fiil rejimi) tartışma konusu olabilir.
Dosyanın özelliğine göre süre başlangıcı değişebileceğinden, gecikmeden başvuru yapmak en güvenli yoldur.
Pert/Ağır Hasar Durumunda Değer Kaybı Olur mu?
Araç tam hasarlı (pert) sayılıyorsa, tartışma çoğunlukla “değer kaybı” değil araç bedeli/rayiç ve sovtaj eksenine kayar. Çünkü değer kaybı, onarımdan sonra ikinci elde oluşan düşüş mantığına dayanır. Pert dosyalarında bu matematik farklılaşır ve dosya ayrıca ele alınmalıdır.
Değer Kaybı Dolandırıcılığına Dikkat
Son yıllarda “dosyan hazır, hemen para çıkar” diyerek kazazedelere ulaşan kişiler/ekipler artmıştır.
Güvenli hareket için:
- Yetki ve kimlik doğrulaması,
- Yazılı sözleşme ve şeffaf ücret politikası,
- Başvurunun hangi kanaldan ve kime yapıldığının açık olması
çok önemlidir.
Sıkça Sorulan Sorular
Değer kaybını kim öder?
Genellikle kusurlu aracın trafik sigortası (ZMSS) poliçe limiti dahilinde öder. Limit aşımı veya kapsam dışı iddialarda kusurlu taraf yönünden ayrıca değerlendirme yapılır.
Sadece boya varsa değer kaybı çıkar mı?
Çıkabilir; ancak her dosyada aynı olmaz. Parçanın konumu, hasarın niteliği, modelin piyasa algısı ve önceki hasar geçmişi sonucu belirler. Parça değişimi çoğu vakada daha yüksek etki yaratır.
Kusurum %50 ise yine de talep edilir mi?
Evet, %100 kusurlu değilseniz mümkündür; fakat kusur indirimi uygulanır.
Süreç ne kadar sürer?
Sigorta ile uzlaşma olursa daha kısa, uyuşmazlık tahkim/mahkemeye taşınırsa daha uzun sürebilir. Dosyanın delil durumu süreyi doğrudan etkiler.
Sonuç: Değer Kaybı Dosyasında “Doğru Kurgu” Kazandırır
Araç değer kaybı, kazanın ardından gözden kaçabilen ama çoğu zaman ciddi tutarlara ulaşabilen bir zarar kalemidir.
Başarılı bir sonuç için:
- Delilleri kazadan hemen sonra toplayın,
- Onarım/eksper evraklarını eksiksiz hazırlayın,
- Sigorta başvurusunu doğru talep ve eklerle yapın,
- Eksik ödeme/ret halinde tahkim veya dava stratejisini dosyaya göre belirleyin.